by Edgar Velazquez | Sep 15, 2026 | En Español
La respuesta corta: no. El ajustador que manda la compañía de seguros trabaja para la compañía de seguros. Su reporte es la posición de la compañía sobre su reclamo. No es un fallo, y la ley de Florida le da a usted el derecho de verlo, cuestionarlo y responderlo con...
by Edgar Velazquez | Sep 15, 2026 | Claims Guides
The short answer: no. The adjuster the insurance company sends works for the insurance company. Their report is the company’s position on your claim. It is not a ruling, and Florida law gives you the right to see it, question it, and answer it with your own...
by Edgar Velazquez | Sep 8, 2026 | Claims Guides
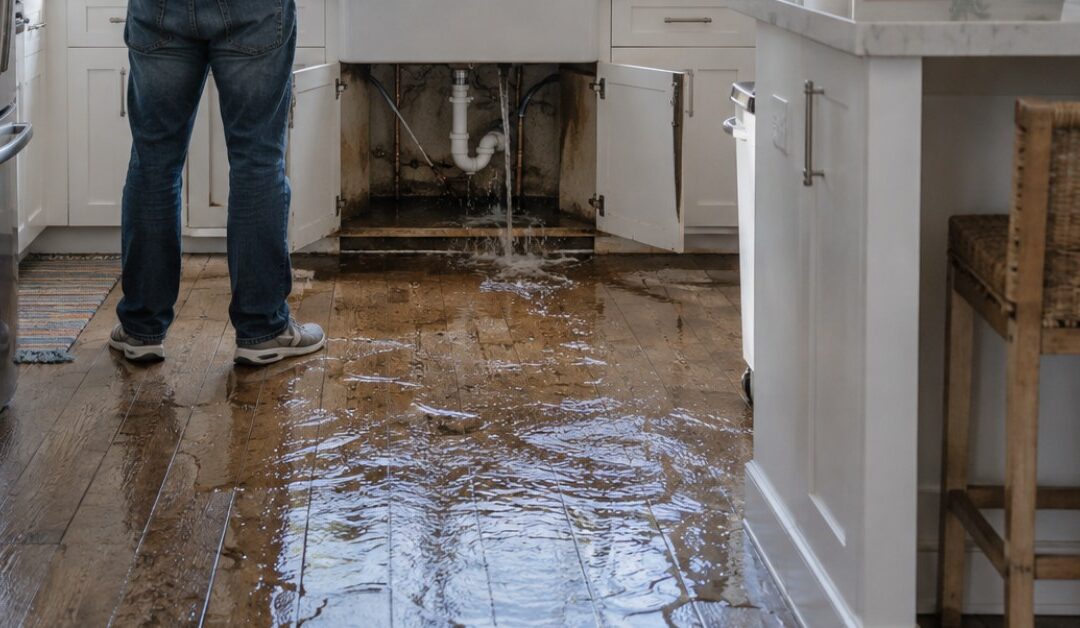
Quick version: most Florida homeowner policies pay for water damage that is sudden and accidental, such as a pipe that bursts. They usually do not pay for damage from a leak that went on for weeks or months. What you do right after you find the water damage matters...
by Edgar Velazquez | Sep 8, 2026 | En Español
Versión corta: la mayoría de las pólizas de casa en Florida pagan el daño por agua que es repentino y accidental, como una tubería que revienta. Casi nunca pagan el daño de una fuga que duró semanas o meses. Lo que usted haga justo después de encontrar el daño por...
by Edgar Velazquez | Sep 3, 2026 | Claims Guides
The deadlines at a glance: Florida law gives you 1 year from the date of loss to report a new property claim. A supplemental claim gets 18 months. A lawsuit over the claim has its own separate limit of 5 years. If you miss the first deadline, the claim can be barred....