Versión corta: la mayoría de las pólizas de casa en Florida pagan el daño por agua que es repentino y accidental, como una tubería que revienta. Casi nunca pagan el daño de una fuga que duró semanas o meses. Lo que usted haga justo después de encontrar el daño por agua pesa más de lo que la gente cree.
Esta página la escribió Edgar Velazquez. Tiene la licencia de ajustador público de Florida #P140117 y dirige Monarch Claims Consultants en Miami.
El daño por agua es la razón más común por la que un propietario en Florida nos llama. Se suelta la manguera debajo del fregadero. El calentador de agua falla de noche. Aparece una mancha en el techo debajo del baño de arriba. La primera pregunta siempre es la misma: ¿esto está cubierto? La respuesta honesta es que depende de cómo llegó el agua ahí, de cuánto tiempo estuvo y de lo que diga su póliza. Algunas pólizas limitan el daño por agua. Otras lo excluyen. Esta página explica todo eso.
REPENTINO Y ACCIDENTAL: LAS PALABRAS QUE DECIDEN LA MAYORÍA DE LOS RECLAMOS DE AGUA
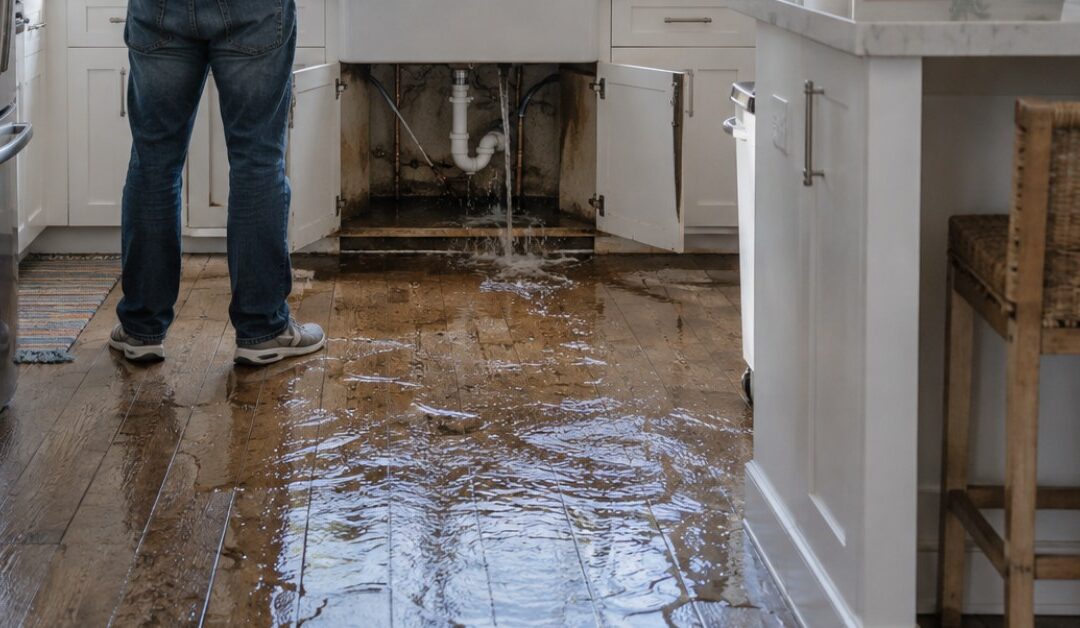
La póliza de casa estándar en Florida cubre lo que llama una descarga o desbordamiento de agua repentino y accidental. El agua tiene que salir de un sistema de plomería, de calefacción o de aire acondicionado, o de un electrodoméstico. Una tubería que revienta, una manguera que se abre, un sifón debajo del fregadero que se suelta, un tanque de calentador que falla, una lavadora que se desborda. Esos son los eventos cubiertos clásicos.
Lo que se paga es el daño que hizo el agua. Pisos, drywall, gabinetes, zócalos, muebles y el costo de secar la casa. La mayoría de las pólizas también pagan por abrir y reponer la parte de la casa que hay que romper para llegar a la pieza que falló. Si el plomero tiene que cortar una pared para llegar a la tubería, esa pared normalmente está cubierta.
Lo que normalmente no se paga es la pieza que falló. La tubería, el calentador, el electrodoméstico. La mayoría de las pólizas dicen claro que no cubren el sistema o el aparato del que salió el agua. Así que la factura del plomero por cambiar la conexión suele ser suya. El daño que causó esa conexión suele ser el reclamo.
QUÉ SIGNIFICA GRADUAL, Y POR QUÉ NUNCA DEBE ADIVINAR CUÁNDO EMPEZÓ LA FUGA
Casi todas las pólizas de casa que se venden en Florida excluyen el daño por agua que se filtró o goteó durante semanas o meses. Un goteo lento que corrió mucho tiempo se trata como un problema de mantenimiento, no como un accidente. Esa es la línea entre una pérdida cubierta y una excluida, y gira sobre una sola pregunta: ¿cuándo empezó la fuga?
Aquí es donde la mayoría se equivoca. Cuando usted encuentra una fuga, la compañía de seguros le va a preguntar cuánto tiempo lleva. Usted no lo sabe. Usted no es plomero, ni ingeniero, ni experto en causas, y adivinar lo perjudica. Si dice “probablemente unas semanas”, esa suposición pasa a formar parte del expediente del reclamo. Quédese con lo que sabe con certeza: el día en que la encontró y lo que hizo al respecto. Si le preguntan cuánto tiempo cree que llevaba goteando, la respuesta exacta es “la acabo de descubrir y tomé medidas para pararla”. Hasta donde usted sabe, el día en que encontró la fuga es el día en que empezó. Si empezó antes, eso lo decide un experto con instrumentos, no usted por teléfono.
La misma sección de la mayoría de las pólizas también excluye el desgaste, el deterioro, el óxido y la corrosión. Léalo con cuidado, porque es más estrecho de lo que suena. En la mayoría de las pólizas esas palabras excluyen la pieza gastada en sí. El daño por agua que esa pieza causó normalmente sigue cubierto. Una conexión corroída que por fin se abre es un buen ejemplo: la conexión corre por su cuenta, el piso y los gabinetes mojados suelen ser el reclamo. Separar una cosa de la otra es de lo primero que hace un ajustador público en una pérdida de agua.
LA FUGA QUE USTED NUNCA VIO
Las fugas escondidas son los casos difíciles. Una tubería debajo de la losa. Un desagüe dentro de una pared. Un plato de ducha que falló detrás del azulejo. Usted no la vio, así que no la pudo reportar, y para cuando el piso se levanta la fuga puede llevar un buen rato corriendo.
Aquí es donde un ajustador público aporta más valor. Antes de que alguien llame a la compañía de seguros, revisamos la evidencia de cuándo empezó el agua: lo que el plomero dejó por escrito, las lecturas de humedad que muestran hasta dónde llegó el agua y el estado de los materiales. Leemos la sección de agua de su póliza, incluido cualquier endoso de agua escondida, y le decimos claro si tiene sentido presentar el reclamo y cómo presentarlo. Mucha gente llama primero a la compañía de seguros, adivina una fecha y solo después se entera de lo que dice su póliza. Hágalo en el orden contrario.
QUÉ HACER CUANDO ENCUENTRA UNA FUGA
La Carta de Derechos del Propietario en Reclamos está escrita en la sección 627.7142 de la ley de Florida. Le aconseja al propietario hacer y documentar las reparaciones de emergencia necesarias para frenar más daño. Dice que guarde la propiedad dañada si puede, guarde todos los recibos y tome fotos o video antes y después de cualquier reparación. Ese consejo es exacto para el agua, y así se aplica.
Pare el agua. Cierre la válvula o la llave principal. Después fotografíe todo antes de tocar nada. El piso mojado, la mancha del techo, el agua estancada, el origen.
Guarde la pieza que falló. No deje que el plomero se lleve la conexión partida o el codo corroído. Esa pieza es la prueba de qué pasó y qué tan rápido. Métala en una bolsa y márquela.
Pida por escrito lo que encontró el plomero. Una factura corta que diga qué falló y cómo se veía vale más que una conversación larga que nadie anotó.
Seque la casa. El agua estancada por días convierte una pérdida cubierta en un problema de moho, y muchas pólizas limitan lo que pagan por moho. Guarde los registros de la empresa de secado.
Reporte el reclamo de inmediato. La sección 627.70132 de la ley de Florida le da 1 año desde la fecha de la pérdida para avisar de un reclamo nuevo, pero no trate ese año como tiempo que tiene. Casi todas las pólizas piden el aviso tan pronto como sea razonablemente posible, y mientras más tiempo pase una pérdida de agua sin reportar, más espacio hay para cuestionar cuánto tiempo estuvo el agua ahí y si el daño viene del evento que usted reportó. Aquí cuentan los días, no los meses. Nuestra página sobre cuánto tiempo tiene para reclamar al seguro en Florida cubre cada plazo.
¿ENCONTRÓ AGUA Y NO SABE QUÉ SIGUE?
Mándenos fotos del daño y del origen, y la nota del plomero si la tiene. Le decimos, sin costo, si esto parece una pérdida cubierta y qué debe proteger ahora mismo.
Revisión gratis de mi daño por agua
O llame al 1 (888) DAMAGE-0
LÍMITES DE AGUA: CUANDO LA PÓLIZA TOPA LO QUE PAGA, O NO PAGA NADA
Algunas pólizas en Florida ponen un límite en dólares a las pérdidas de agua que no vienen del clima. El ejemplo más conocido es Citizens Property Insurance. Bajo sus reglas actuales, una pérdida de agua no relacionada con el clima en una póliza HO-3 o DP-3 de Citizens queda sujeta a un límite de $10,000. El límite no aplica si el propietario usa el Managed Repair Contractor Network de Citizens para las reparaciones permanentes. Citizens también ofrece un servicio gratuito de extracción de agua de emergencia. Si usted contrata su propia empresa en vez de ese servicio, ese costo sale de los $3,000 de medidas de emergencia y reduce los $10,000. Esos números vienen de las respuestas publicadas por Citizens y estaban vigentes cuando se escribió esta página.
Otras compañías de seguros también venden límites de daño por agua, sobre todo en casas con plomería vieja, y algunas pólizas excluyen el daño por agua por completo. Esto pasa más seguido de lo que la gente cree, y la mayoría se entera el día que tiene una pérdida de agua. Busque en su página de declaraciones una línea que diga water damage, y busque cualquier endoso que tenga las palabras “limited water” en el título. Un ajustador público le puede ayudar a confirmar si su cobertura de agua está completa, topada en $10,000 o ausente, y esa respuesta cambia qué puede reclamar y cómo presentarlo.
DÓNDE ENTRA MONARCH EN UN RECLAMO DE AGUA
Los reclamos de agua giran sobre dos hechos: qué causó el agua y cuánto tiempo corrió. Nuestro trabajo es dejar los dos fijados en evidencia antes de la inspección de la compañía de seguros, no después. Fotografiamos el punto de la falla y guardamos la pieza que falló. Mapeamos la humedad por paredes y pisos con medidores. Después cruzamos lo que encontramos con el reporte del plomero. Luego escribimos nosotros mismos el estimado de reparación en programas profesionales de estimación. Una causa y un tiempo bien documentados son lo que sostiene un reclamo de agua.
También somos claros con la gente. Si una fuga corrió tanto tiempo que ya no califica según el texto de su póliza, se lo decimos de frente desde el principio. Lo que sí podemos hacer es presentar completa y a tiempo la parte cubierta de la pérdida. Eso incluye la parte repentina, la apertura de paredes y el secado. Si su reclamo de agua ya fue rechazado, nuestra guía sobre qué puede hacer cuando le niegan el reclamo en Florida explica los siguientes pasos.
PREGUNTAS SOBRE FUGAS DE AGUA QUE NOS HACEN EN FLORIDA
¿Qué se considera daño por agua repentino y accidental?
Es agua que sale sin aviso de un sistema de plomería, de calefacción o de aire acondicionado, o de un electrodoméstico. Una tubería que revienta, una manguera que se abre, un sifón debajo del fregadero que se suelta o un calentador que falla son los ejemplos de siempre. La mayoría de las pólizas de casa en Florida cubren el daño que causa ese tipo de salida de agua.
¿El seguro de casa cubre una fuga lenta?
Normalmente no. La mayoría de las pólizas en Florida excluyen el daño por filtración o fuga de agua constante o repetida durante semanas o meses. El daño por una salida de agua repentina y accidental es un evento distinto y normalmente está cubierto. Lo importante es no adivinar cuál de los dos tiene. Si hay alguna duda de que la fuga pudo empezar antes de que usted la descubriera, deje que un experto inspeccione y ayude a determinar cuándo ocurrió la pérdida antes de decirle nada a la compañía de seguros.
¿Qué tipo de daño por agua no cubre el seguro?
Bajo la mayoría de las pólizas de casa en Florida, no se cubre el daño por filtración o fuga de agua constante o repetida durante semanas o meses. La pieza gastada en sí queda excluida por desgaste, deterioro, óxido o corrosión, pero en la mayoría de las pólizas el daño por agua que esa pieza causó sí sigue cubierto, así que no dé por perdido un reclamo porque la tubería era vieja. La tubería o el aparato del que salió el agua normalmente tampoco se cubre. La inundación, o sea el agua que entra desde afuera de la casa como una crecida o una marejada, está excluida de la póliza de casa estándar y necesita una póliza de inundación aparte. Un ajustador público le puede decir de qué lado de cada línea cae su pérdida.
¿Una tubería que revienta está cubierta por el seguro de casa?
Con la mayoría de las pólizas de casa en Florida, sí. Una tubería que revienta es el ejemplo más claro de una descarga de agua repentina y accidental. El daño que causa a la casa y a su contenido normalmente está cubierto, sujeto a su deducible y a cualquier límite de agua que tenga la póliza. La tubería en sí normalmente no está cubierta.
¿El seguro paga por cambiar la tubería que se rompió?
La mayoría de las pólizas no pagan por el sistema o el aparato del que salió el agua. Sí pagan por abrir y reponer la parte de la casa que hubo que romper para llegar a la tubería, como el drywall o el pedazo de losa. Lea la sección de agua de su póliza para ver el texto exacto.
¿Qué debo decir cuando la compañía de seguros me pregunta cuánto tiempo llevaba la fuga?
Diga lo que sabe con certeza y nada más. Usted sabe el día en que encontró el agua y lo que hizo para pararla. Usted no sabe cuándo empezó la fuga, y adivinar convierte su suposición en parte del expediente del reclamo. Una respuesta simple y exacta es “la acabo de descubrir y tomé medidas para pararla”. Si la fecha de inicio importa, debe salir de un experto con instrumentos, no de un cálculo por teléfono.
¿El seguro de casa cubre una fuga debajo de la losa?
Depende de la póliza y de los hechos. El daño causado por una falla repentina de tubería debajo de la losa muchas veces está cubierto. También suele cubrirse el costo de romper y reparar la losa para llegar a la tubería. El daño de una fuga que corrió mucho tiempo puede caer en la exclusión por filtración. Algunas pólizas también manejan el daño por agua escondida con sus propios términos. Pida por escrito lo que encontró el plomero y revise su póliza antes de decidir.
¿Por qué Citizens limita el daño por agua a $10,000?
Citizens Property Insurance aplica un límite de $10,000 a las pérdidas de agua no relacionadas con el clima en sus pólizas HO-3 y DP-3. El límite aplica cuando el propietario no usa su Managed Repair Contractor Network para las reparaciones permanentes. Citizens indica que los asegurados que sí usan la red pueden recibir hasta el límite de la póliza por las reparaciones cubiertas. En nuestra experiencia, muchos propietarios de todas formas toman los $10,000 y hacen las reparaciones por su cuenta. Las razones más comunes son querer controlar el trabajo, querer usar su propio contratista, querer escoger sus materiales y sus tiempos, y preferir que el deducible se reste del pago en vez de pagarlo de su bolsillo a un contratista. Si ese cambio conviene o no depende del tamaño de la pérdida, y vale la pena conversarlo antes de escoger. Esas son las reglas publicadas por Citizens en la fecha en que se escribió esta página, y pueden cambiar.
¿Debo botar la tubería rota o los materiales mojados?
No. Guarde la pieza que falló y, cuando pueda, los materiales dañados hasta que el reclamo se resuelva. La Carta de Derechos del Propietario en Reclamos de Florida aconseja guardar la propiedad dañada y los recibos. También aconseja tomar fotos o video antes y después de las reparaciones de emergencia. La pieza que falló es la mejor evidencia de qué pasó y qué tan rápido.
¿El seguro de casa cubre el moho que sale de una fuga?
A veces, con límites. Muchas pólizas en Florida cubren el moho solo cuando resulta de una pérdida de agua cubierta, y muchas topan lo que pagan por moho en una cifra fija. Secar la casa rápido después de una fuga protege su salud y su reclamo. Revise la sección de moho de su póliza para ver el límite.
LA CAUSA Y EL TIEMPO DECIDEN LOS RECLAMOS DE AGUA
Antes de la inspección de la compañía de seguros, déjenos documentar qué falló y hasta dónde llegó el agua. Preguntar no cuesta nada, y probarlo después de las reparaciones es mucho más difícil.
Documentar mi pérdida por agua
1 (888) DAMAGE-0 | (305) 972-2034 (Directo)
Esta página es información general sobre pérdidas por agua bajo las pólizas de casa en Florida en la fecha de su publicación. No es asesoría legal y no decide la cobertura de ninguna pérdida en particular. El texto de las pólizas cambia de una compañía a otra, así que lea la suya y hable con un profesional con licencia sobre sus propios hechos.
Edgar Velazquez, ajustador público de Florida, licencia #P140117. Monarch Claims Consultants, Inc., Miami, Florida.
ESTA ES UNA SOLICITUD DE NEGOCIOS. SI USTED TUVO UN RECLAMO POR PÉRDIDA O DAÑO A UNA PROPIEDAD ASEGURADA Y ESTÁ SATISFECHO CON EL PAGO DE SU ASEGURADORA, PUEDE IGNORAR ESTE ANUNCIO.
THIS IS A SOLICITATION FOR BUSINESS. IF YOU HAVE HAD A CLAIM FOR AN INSURED PROPERTY LOSS OR DAMAGE AND YOU ARE SATISFIED WITH THE PAYMENT BY YOUR INSURER, YOU MAY DISREGARD THIS ADVERTISEMENT.